Hội thảo ngành thép Việt Nam 2025, với chủ đề “Liên kết chuỗi giá trị ngành thép Việt Nam – Hướng tới phát triển bền vững”, đã diễn ra tại TP.HCM vào ngày 07/11.
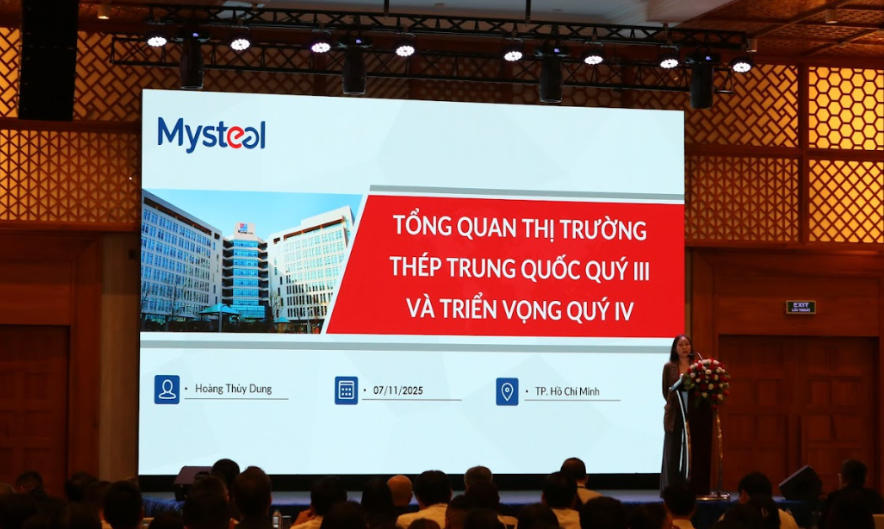
Một trong những nội dung đáng chú ý là phần thuyết trình của bà Hoàng Thùy Dung (Trưởng phòng kinh doanh Mysteel Việt Nam) về “Tổng quan thị trường thép Trung Quốc quý III và triển vọng quý IV”.
Bài trình bày đã cung cấp một cái nhìn bao quát về tình hình cung – cầu, lợi nhuận, xuất khẩu và dự báo xu hướng giá của thị trường láng giềng. Thông qua đó, các doanh nghiệp Việt Nam trong lĩnh vực thép, cơ khí, xây dựng và logistics có thể nhận diện các rủi ro và điểm tựa tiềm năng từ thị trường này.
1. Cú “đảo chiều” của ngành thép: Lợi nhuận cải thiện bất chấp giá ổn định
Điểm đáng chú ý nhất của thị trường thép Trung Quốc là sự cải thiện mạnh mẽ về lợi nhuận, ngay cả khi giá bán không tăng. Theo dữ liệu từ Mysteel, trong 9 tháng đầu năm 2025, toàn ngành thu về 97,3 tỷ NDT (khoảng 13,7 tỷ USD) lợi nhuận, đảo ngược hoàn toàn so với khoản lỗ nặng cùng kỳ năm trước.
Sự phục hồi này chủ yếu là do chi phí nguyên liệu đầu vào—như quặng sắt, than cốc và thép phế—đã giảm sâu hơn so với mức giảm của giá thép thành phẩm.
Về phía giá cả, chỉ số giá thép Trung Quốc phần lớn đi ngang trong biên độ hẹp từ đầu năm. Mặc dù có một đợt tăng vào tháng 7, nó đã nhanh chóng nguội đi do yếu tố mùa vụ và nhu cầu phục hồi không đạt kỳ vọng. Dù tín hiệu lợi nhuận đã tích cực, mức này vẫn còn thấp so với lịch sử.
2. Nhà máy thép tự điều tiết sản lượng song song tuân thủ chính sách
Sản lượng thép thô của Trung Quốc 9 tháng đầu năm đạt 746,3 triệu tấn, ghi nhận mức giảm 2,9% so với cùng kỳ. Đặc biệt, mức sụt giảm sâu trong tháng 7 và tháng 9 đã kéo tổng sản lượng của quý III đi xuống.
Sự sụt giảm này xuất phát từ hai nguyên nhân chính:
- Chủ động điều tiết: Các nhà máy tự nguyện cắt giảm sản xuất do nhu cầu thị trường yếu và biên lợi nhuận quá mỏng.
- Ràng buộc chính sách: Doanh nghiệp phải tuân thủ các hạn chế sản xuất (liên quan đến bảo vệ môi trường và quản lý công suất).
- Bên cạnh đó, dữ liệu cũng cho thấy xu hướng vận hành trái ngược nhau giữa công nghệ lò điện (EAF) và lò cao (BF), phản ánh sự ảnh hưởng của chu kỳ thị trường và các tín hiệu chính sách.
3. Nhu cầu sụt giảm và tồn kho tăng, dự báo áp lực giá quý IV
Tình trạng mất cân đối cung – cầu tiếp tục kéo dài khi 9 tháng đầu năm 2025, tiêu thụ thép biểu kiến ước tính chỉ đạt 647,4 triệu tấn, tức giảm 5,7% so với cùng kỳ. Đáng chú ý, mức sụt giảm về nhu cầu này còn lớn hơn cả mức giảm về sản xuất.
Hệ quả trực tiếp là tồn kho 5 sản phẩm thép chính đã phình to trở lại trong quý III, tạo ra sức ép giảm giá rõ rệt khi bước sang quý IV.
Hiện tại, mảng hạ tầng (được hỗ trợ bởi ~3,68 nghìn tỷ NDT trái phiếu đặc biệt SPB) là trụ đỡ chính cho nhu cầu. Trong khi đó, lĩnh vực bất động sản vẫn là điểm trũng lớn nhất, đòi hỏi phải có thêm các chính sách hỗ trợ để hãm lại đà suy giảm.
4. Xuất khẩu là điểm sáng, ghi nhận sự dịch chuyển trong cơ cấu sản phẩm
Hoạt động xuất khẩu thép thành phẩm của Trung Quốc tăng 9,2% trong 9 tháng đầu năm 2025, đạt gần 88 triệu tấn. Đặc biệt, tháng 9 đã vượt mốc 10 triệu tấn, trở thành tháng cao thứ hai trong năm.
Một điểm đáng chú ý là sự thay đổi trong cơ cấu xuất khẩu:
- Phôi thép xuất khẩu tăng hơn gấp đôi cùng kỳ (vượt 10 triệu tấn).
- Thép xây dựng (thanh, cuộn, hình) tăng trưởng ở mức hai chữ số.
- Thép mạ/điện tăng khá.
- Ngược lại, HRC/CRC (thép cuộn cán nóng/cán nguội) lại giảm.
Các động lực chính thúc đẩy việc này bao gồm lợi thế về giá, nhu cầu ổn định từ các nước trong khu vực, và kỳ vọng về thay đổi chính sách thương mại. Dù có thể hạ nhiệt trong quý IV, lượng xuất khẩu được dự báo vẫn duy trì ở mức cao, góp phần quan trọng vào việc cân bằng cung – cầu trong nước.
5. Triển vọng Quý IV: Áp lực giá còn tiếp diễn, doanh nghiệp ưu tiên phòng thủ
Mysteel dự báo bức tranh thị trường quý IV vẫn còn nhiều thách thức. Giá thép và các nguyên liệu đầu vào chính (quặng sắt, than cốc, phế liệu) sẽ tiếp tục chịu áp lực.
Về nguồn cung, sản lượng có khả năng giảm thêm do các nhà máy tự điều tiết và các hạn chế về môi trường. Về phía cầu, nhu cầu nội địa vẫn thiếu các chất xúc tác đủ mạnh để tăng trưởng bền vững.
Bối cảnh này đòi hỏi các doanh nghiệp phải chuyển sang trạng thái giao dịch thận trọng. Ưu tiên hàng đầu là quản trị tồn kho chặt chẽ, duy trì kỷ luật bán hàng và linh hoạt tìm kiếm cơ hội qua các kênh xuất khẩu khi có thời cơ.
Kết luận
Bài thuyết trình của Mysteel Việt Nam bổ sung dữ liệu định lượng và góc nhìn xu hướng cho chủ đề trọng tâm của hội thảo: liên kết chuỗi giá trị để bền vững. Trong ngắn hạn, thị trường khu vực – đặc biệt Trung Quốc – vẫn mang sắc thái thận trọng; nhưng với chiến lược phòng thủ linh hoạt, chuẩn xanh, và liên kết chiều sâu, doanh nghiệp Việt Nam có thể giảm biến động, giữ biên lợi nhuận, và nắm thời điểm khi cầu hạ tầng – đô thị bật tăng.